
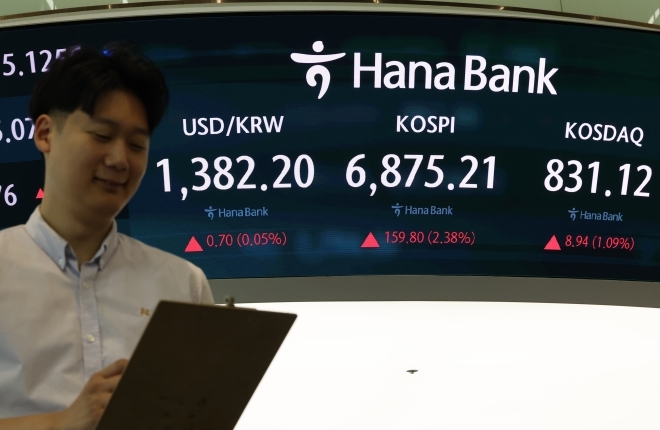
코스피가 7000선을 밑돌며 뚜렷한 방향을 잡지 못하던 순간, 개인 투자자들은 오히려 상승에 강하게 베팅했습니다. 최근 일주일 동안 개인이 가장 많이 순매수한 ETF는 ‘KODEX 레버리지’로, 매수 규모는 무려 2567억 원에 달했습니다. 순매수 2위와 3위 상품의 금액을 합친 것보다도 컸습니다.
이 상품은 코스피200지수의 일간 수익률을 2배로 추종합니다. 지수가 하루 1% 오르면 약 2%의 수익을 기대할 수 있지만, 반대로 하락하면 손실도 두 배로 커집니다. 단순히 “많이 떨어졌으니 이제 오를 것”이라는 판단만으로 접근하기에는 변동성이 큰 상품입니다.
흥미로운 점은 투자자들의 매매 방향이 며칠 사이 급격히 바뀌었다는 것입니다. 코스피가 6600대까지 밀렸던 16일에는 하락에 베팅하는 KODEX 인버스와 KODEX 200선물인버스2X가 개인 순매수 상위에 올랐습니다. 그러나 이후 반등 기대감이 커지자 인버스 상품을 매도하고 레버리지 ETF로 자금을 옮겼습니다.
이는 하락장을 버티던 투자자들이 “더 떨어지기보다는 이제 반등할 때”라고 판단했기 때문으로 풀이됩니다. 특히 급락 이후 나타나는 짧은 반등을 놓치지 않으려는 심리가 레버리지 상품 매수로 이어진 모습입니다.
다만 기대와 실제 성과는 엇갈렸습니다. 같은 기간 KODEX 레버리지의 수익률은 -10.01%, KODEX 코스닥150레버리지는 -7.88%를 기록했습니다. 외국인과 기관의 매도세가 이어지는 상황에서 개인들의 상승 베팅이 곧바로 수익으로 연결되지는 않은 것입니다.
결국 이번 흐름은 단순한 낙관론이라기보다, 급락 뒤 반등을 노리는 개인 투자자들의 공격적인 시장 대응을 보여줍니다. 레버리지 ETF는 방향을 맞히면 수익을 빠르게 키울 수 있지만, 횡보장이 길어지거나 예상과 반대로 움직이면 손실 역시 커질 수 있다는 점을 함께 살펴봐야 합니다.
“7천피 밑도는데, 무조건 더 오른다”…횡보하는 코스피에 레버리지 베팅, 반등인가 함정인가
문제는 시장의 기대와 성적표가 정반대였다는 점입니다. 개인 투자자들은 코스피 반등을 예상하며 최근 일주일 동안 KODEX 레버리지를 2567억 원어치 순매수했습니다. 그러나 같은 기간 KODEX 레버리지는 -10.01%, KODEX 코스닥150 레버리지는 -7.88%의 수익률을 기록했습니다.
레버리지 ETF는 기초지수의 일간 수익률을 두 배로 추종하는 상품입니다. 코스피200이 하루 1% 오르면 약 2%의 수익을 기대할 수 있지만, 반대로 1% 하락하면 손실도 두 배로 커집니다. 특히 시장이 오르내림을 반복하면 단순히 지수가 제자리로 돌아와도 누적 수익률은 기대보다 낮아질 수 있습니다.
개인은 반등에 베팅했지만, 수급은 여전히 불안하다
이번 매수는 단순한 저가 매수라기보다 ‘곧 반등할 것’이라는 개인 투자자들의 강한 기대를 보여줍니다. 실제로 하락에 베팅하는 KODEX 인버스와 KODEX 200선물인버스2X는 개인 순매도 상위에 올랐습니다. 불과 이틀 전 인버스 상품을 사들였던 흐름이 빠르게 뒤집힌 것입니다.
하지만 외국인과 기관의 움직임은 달랐습니다. 최근 외국인은 9조 원 넘게, 기관은 6694억 원을 순매도하며 지수에 부담을 줬습니다. 개인이 레버리지 상품으로 상승에 힘을 싣는 동안 큰손 투자자들은 오히려 매도에 나선 셈입니다. 이런 수급 구조에서는 개인의 기대만으로 코스피가 추세적인 상승세로 전환하기 어렵습니다.
반등이 현실화되면 수익 기회는 커진다
물론 레버리지 베팅이 항상 잘못된 선택이라는 뜻은 아닙니다. 외국인과 기관이 순매수로 돌아서고, 코스피가 7000선을 회복한 뒤 상승 흐름을 이어간다면 레버리지 ETF는 단기간에 빠른 수익을 낼 수 있습니다. 지수 반등에 대한 확신이 강하고 투자 기간이 짧은 투자자에게는 효율적인 수단이 될 수 있습니다.
다만 핵심은 방향성과 기간입니다. 하루 이틀의 반등이 아니라 상승 추세가 이어져야 레버리지의 장점이 제대로 나타납니다. 반대로 횡보와 급등락이 반복되면 변동성 누적 효과로 손실이 커질 수 있습니다.
결국 이번 레버리지 열풍은 시장의 기회와 위험을 동시에 보여줍니다. 코스피가 반등하면 개인의 공격적인 매수가 수익으로 이어질 수 있지만, 외국인과 기관의 매도세가 지속되면 레버리지는 손실을 확대하는 도구가 될 수 있습니다. 상승과 하락 사이를 빠르게 오가는 ‘갈팡질팡 수급’이 다시 나타난다면, 투자자들은 레버리지에서 인버스로 급격히 이동할 가능성도 염두에 둬야 합니다.
따라서 레버리지 ETF를 선택할 때는 “많이 떨어졌으니 곧 오를 것”이라는 기대보다 추세가 실제로 전환됐는지, 외국인 수급이 개선됐는지, 단기 손실을 감당할 수 있는지를 먼저 확인해야 합니다. 반등의 기회는 분명 존재하지만, 준비 없이 뛰어들면 그 기회가 손실을 키우는 함정으로 바뀔 수 있습니다.
Reference
매일경제: https://www.mk.co.kr/news/stock/12156363


